
Stanje in trendi v mlečnem sektorju

Komisija Državnega sveta RS za kmetijstvo, gozdarstvo in prehrano, je na Varuha odnosov v verigi preskrbe s hrano, naslovila vprašanja glede znatnega padca odkupnih cen mleka in porazdelitve vrednosti v slovenski mlečni verigi. V nadaljevanju so podana njihova vprašanja in odgovori varuha.
Kako se je občutno znižanje odkupnih cen mleka v letu 2026 preneslo na cene v nadaljnjih členih mlečne verige in na končne maloprodajne cene mleka in mlečnih izdelkov ter kateri dejavniki pojasnjujejo, da znižanju odkupnih cen ni sledilo sorazmerno znižanje končnih maloprodajnih cen?
Dinamika cen na ravni predelave in maloprodaje je bistveno drugačna, kot je gibanje odkupnih cen. Iz različnih analiz je mogoče razbrati, da se spremembe cen po verigi prenašajo v bistveno manjšem obsegu, praviloma v podobnem trendu in z določenim časovnim zamikom. To kaže tudi spremljanje cen na ravni Evropske komisije. Kot pravilno ugotavljate v vprašanju, izrazitemu in hitremu padcu odkupnih cen mleka v letošnjem letu, ni sledilo sorazmerno znižanje maloprodajnih cen. Glavni razlog je togost oblikovanja cen v verigi, ki sledijo z zamikom in v manjšem obsegu. Odkupna cena mleka se namreč ne oblikuje v verigi, ampak nanjo vpliva predvsem ponudba in povpraševanje na trgu surovega mleka. Poleg tega odkupna cena mleka predstavlja le del končne maloprodajne cene. Res je, da se je odkupna cena mleka v zadnjem obdobju močno znižala, vendar se hkrati drugi pomembni stroški v verigi niso znižali, temveč se v več primerih še naprej povečujejo. To so predvsem stroški dela, energentov, transporta, embalaže, logistike, skladiščenja in drugih operativnih stroškov, ki pomembno vplivajo na končno oblikovanje cen.
Zato ni mogoče pričakovati popolnoma sorazmernega prenosa znižanja odkupne cene mleka na končno maloprodajno ceno, saj se končna cena oblikuje na podlagi več stroškovnih komponent, ne zgolj na podlagi cene osnovne surovine. Poleg tega se spremembe cen v posameznih členih verige ne prenašajo vedno takoj, temveč z določenim časovnim zamikom. Za celovito presojo gibanja cen in prenosa sprememb med členi verige je zato treba analizirati daljše časovno obdobje.
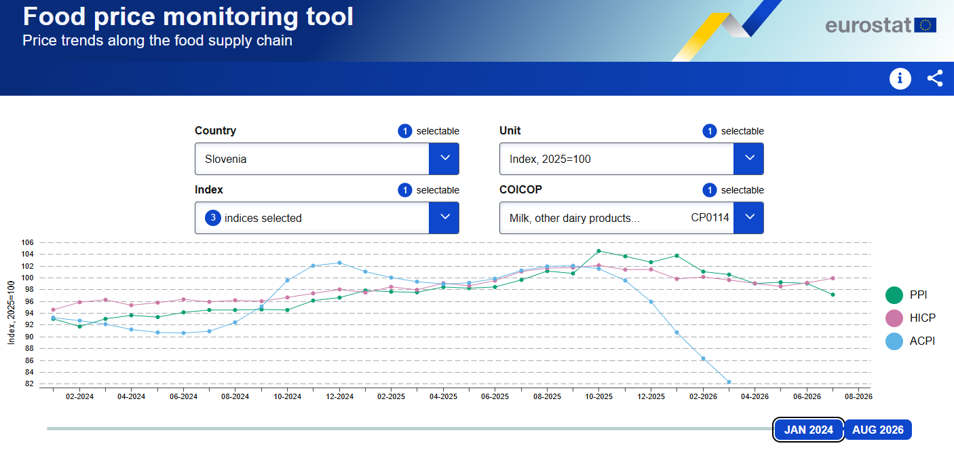
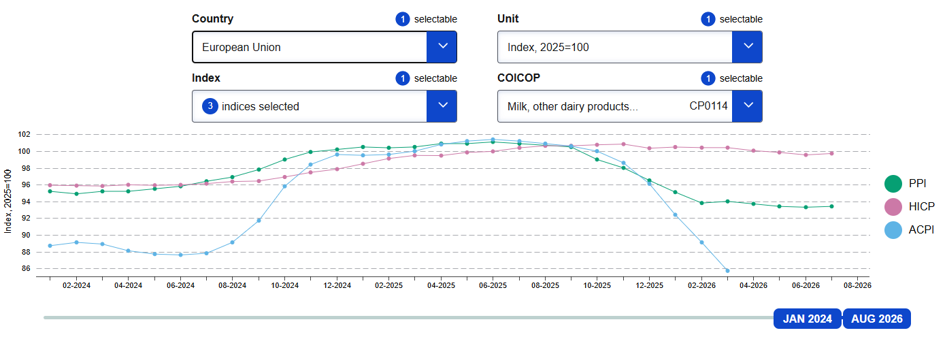
To dobro ponazarja prikaz spremljanja cen, ki ga izvaja Evropska komisija. Izbrani podatki na prvi sliki so za Slovenijo in prikazujejo indeks cen kmetijskih proizvodov (ACPI), v tem primeru mleka, indeks proizvajalčevih cen (PPI) in harmoniziran indeks maloprodajne cene (HICP). V naslednji sliki je primerjava za celotno EU. Podatki dejansko kažejo izrazit padec cen mleka, ki mu ostala dva indeksa ne sledita. Usmeritev Evropske komisije, ki jo je napovedala v Viziji za kmetijstvo in prehrano ter naslavlja tudi pravičen dohodek in preglednost v prehranski verigi je ključna za bodoče trende.
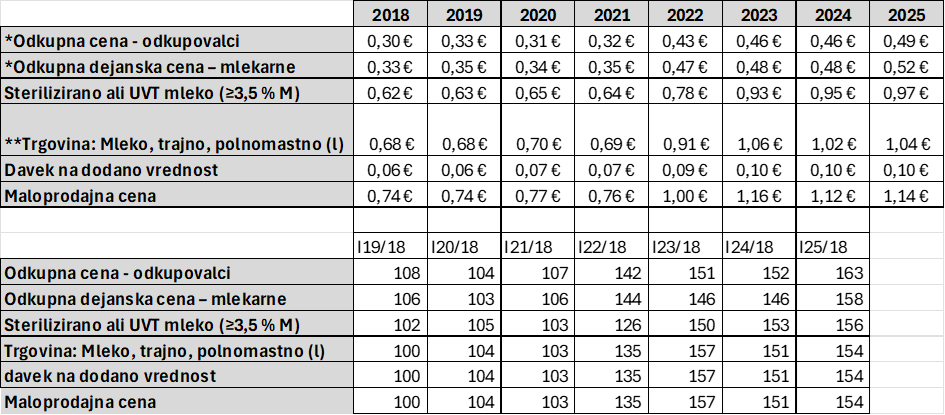
Na primeru steriliziranega oz. UHT mleka z več kot 3,5% mlečne maščobe, ki je količinsko najbolj prodajan izdelek in na podlagi podatkov, ki jih spremlja Agencija RS za kmetijske trge (TIS) in Statistični urad RS (SURS) za daljše obdobje lahko ugotovimo, da je do leta 2023, indeks maloprodajne cene zaostajal za indeksom odkupne cene. V letu 2023 se je ta zaostanek zmanjšal z izrazitejšim dvigom maloprodajne cene v primerjavi z odkupno.
Podatki so razvidni iz tabele 1.
Tabela 1: Odkupne cene mleka, prodajne in maloprodajne cene steriliziranega ali UHT mleka 3,5% M); vir: TIS, SURS
V letu 2026 podatki istih virov kažejo indekse v upadu in sicer pri odkupni ceni mleka iz 94 v januarju in na 82 v avgustu glede na december 2025. Pri prodajni ceni mlekarn je v januarju indeks 100, v avgustu 95, maloprodajne cene agregata »surovo in polnomastno mleko«, kot jih vodi SURS pa se je prav tako indeks znižal iz 101 v januarju na 96 v avgustu, v septembru pa na 88,5, kar kaže na izrazitejše zniževanje cen, ki sledi z zamikom.
To potrjuje tudi pregled septembrskih promocijskih letakov največjih slovenskih trgovcev, ki kaže, da je bilo trajno polnomastno mleko (3,5 % m.m. ali več) prisotno v ponudbi vseh vodilnih trgovskih verig skozi praktično celotno opazovano obdobje, pri čemer so se akcijske ponudbe med trgovci tedensko izmenjevale.
Natančnejše podatke o zadnjem obdobju pa je mogoče dobiti iz spremljanja cen, ki se zbirajo v okviru neodvisne strokovne analize cen v verigi preskrbe s hrano, ki jo za Ministrstvo za kmetijstvo izvaja Biotehniška fakulteta.
Potrebno pa je opozoriti tudi na visok delež prodaje surovega mleka v tujino (predvsem Italija), kamor se proda 35 - 40 % mleka. Posledično izvozni trg pomembno vpliva na oblikovanje odkupne cene mleka v Sloveniji. V zadnjem letu je cena slovenskega surovega mleka v Italiji celo nekoliko nižja kot v Sloveniji, kar je izjema od pravila.
Hkrati pa na slovenski trg prihajajo izdelki tujih proizvajalcev. Kot je bilo ugotovljeno v Analizi strukture prehranskih izdelkov v letu 2025, je delež mleka slovenskega porekla na trgovskih policah največjih trgovcev od 6% do 51%, odvisno od poslovnega modela trgovca. Delež v številu popisanih mlečnih izdelkov v shemi Izbrana kakovost pa je med 27% in 45% pri klasičnih trgovcih in 4% do 10% pri diskontnih trgovcih.
Trg mleka je torej v obeh smereh zelo odprt. Velika ponudba izdelkov domačih in tujih mlekarn trgovcem zagotavlja razmeroma močan pogajalski položaj pri oblikovanju nabavnih pogojev. Prav tako je celotna veriga soočena z visokimi pričakovanji potrošnikov glede rasti cen, predvsem pri osnovnih živilih.
Kakšna je bila struktura končne maloprodajne cene potrošniškega mleka pred občutnim znižanjem odkupnih cen in kakšna je po zadnjih razpoložljivih podatkih, zlasti z vidika deleža, ki pripada primarnemu proizvajalcu, odkupovalcu oziroma zadrugi, mlekarni oziroma predelovalcu in trgovcu?
Po podatkih iz tabele 2, znašajo izračunani deleži za predstavljeno obdobje:
Tabela 2: Deleži deležnikov na primeru Trajnega polnomastnega mleka

Strukturo cene lahko poenostavljeno predstavimo na primeru deleža v dveh presečnih obdobjih, za najbolj prodajano mleko. V analizo sta vzeti obdobji avgust 2025, ko je bila odkupna cena najvišja in avgust 2026, po znatnem padcu odkupne cene mleka.
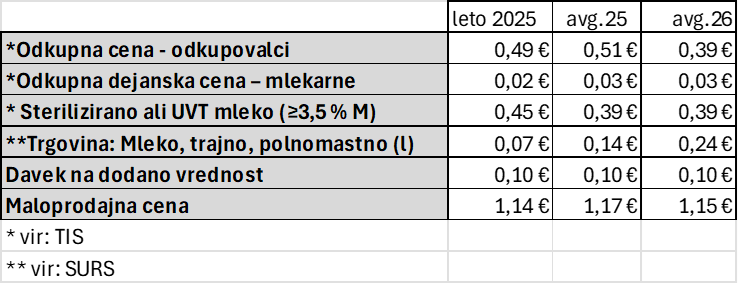
Iz predstavljenih podatkov je mogoče razbrati razlike med letnimi cenami, ki predstavljajo povprečje in mesečno ceno, kjer je razlika najbolj očitna v primeru trgovine, zaradi zamikov v trendih. Glede na to, da se pričakuje trend rasti odkupne cene, bi se na letni ravni deleži lahko ponovno prilagodili. Zato tudi ob ponovni rasti odkupne cene, ki je resnično nujna, ni pričakovati izrazite rasti cen v maloprodaji, kljub izrazitemu tveganju pri napovedi, zaradi negotovosti pri cenah energentov.
Podatki tudi kažejo, da je bil delež cene mleka v primerjanem izdelku skozi obdobje med 39% in 43% v letu 2025 se je nekoliko povišal, padec v letu 2026 je izrazitejši. Glede na dolgoletno povprečje bi torej maloprodajna cena, glede na trenutno odkupno ceno morala znašati okrog enega evra. Hkrati je mogoče oceniti, da trenutna maloprodajna cena le v omejenem obsegu odraža naraščajoče stroške prireje, predelave, logistike in prodaje.
Ocenjujem, da je trend zniževanja maloprodajnih cen mlečnih izdelkov, ki jih beleži SURS predvsem posledica večjih prodajnih aktivnosti preko akcijskih cen, kar je neposreden odgovor na zniževanje odkupnih cen. Poleg tega je potrebno pojasniti, da se pogodbe za odkup sklepajo na mesečni ravni, medtem ko se maloprodajne cene oblikujejo na četrtletni ravni in se spremembe cen odražajo z zamikom.
Zakaj kljub zaostrenim razmeram v mlečnem sektorju doslej ni bila izvedena konkretna analiza deležev posameznih členov mlečne verige v končni maloprodajni ceni potrošniškega mleka, možnost katere je Varuh odnosov v verigi preskrbe s hrano izpostavil v pojasnilih z dne 31. 8. 2026, ter ali bo Varuh takšno analizo izvedel in v kakšnem roku?
Enostavna analiza, kot jo je mogoče izvesti na razpoložljivih podatkih je prikazana v prejšnjih odgovorih.
Za realni prikaz stanja v verigi bi bilo treba poznati dodano vrednost posameznih nosilcev dejavnosti, kar je metodološko zahtevno. Proizvodnja in prodaja sta namreč sestavljeni iz večjega števila artiklov oziroma skupin proizvodov, zato bi bilo smiselno izbrati ožji nabor reprezentativnih artiklov, poznati njihovo strukturo v dodani vrednosti in na tej podlagi opredeliti razmerja. Del te analize se izvaja v okviru omenjene projektne naloge, ki jo izvaja Biotehniška fakulteta. Podatki, ki se v zvezi s tem zbirajo in analize, ki se pripravljajo bo predstavilo Ministrstvo za kmetijstvo in ocenjujem, da v dani situaciji zadostuje za pojasnjevanje stanja in trendov, ter strukture. Z Ministrstvom za kmetijstvo in Biotehniško fakulteto bomo preučili možnost, da bi v program raziskav Varuha za prihodnje leto vključili tudi podrobnejšo dohodkovno analizo mlečne verige oziroma drugih pomembnih verig preskrbe s hrano.
Katere konkretne ukrepe bodo Vlada Republike Slovenije, Ministrstvo za kmetijstvo in Varuh odnosov v verigi preskrbe s hrano v okviru svojih pristojnosti sprejeli za zagotovitev večje preglednosti oblikovanja cen in pravičnejše porazdelitve vrednosti med posameznimi členi mlečne verige ter za krepitev ekonomskega položaja primarnih proizvajalcev mleka, zlasti če se ugotovi, da se je znižanje odkupnih cen nesorazmerno preneslo skozi mlečno verigo? Kako bodo pri tem zagotovljeni pogoji za dolgoročno ekonomsko vzdržnost mlečne prireje ter ohranitev proizvodnega potenciala in obdelanosti slovenskega podeželja?
V zvezi s tem podajam zaključke razprave o stanju in izzivih mlečne verige, ki je bila opravljena na sejmu AGRA:
Slovenska mlečna veriga je dobro organizirana, vendar jo ogrožajo cenovna nihanja, nizke odkupne cene, visoki stroški in globalna konkurenca.
Kmetje potrebujejo večjo predvidljivost, stabilnejše pogodbe in cene, ki dolgoročno pokrivajo stroške pridelave.
Zadruge imajo pomembno vlogo pri povezovanju kmetov, vendar bi za večjo pogajalsko moč potrebovale močnejše povezovanje in ustreznejšo zakonodajno podporo.
Mlekarne ostajajo vezane na slovensko mleko, vendar potrebujejo več investicij, večjo konkurenčnost in močnejšo skupno promocijo domačega porekla.
Trgovci poudarjajo, da je potrošnik cenovno občutljiv, zato mora biti slovensko poreklo jasneje, enotneje in vidneje označeno.
Shema Izbrana kakovost je prepoznana kot dobra osnova, vendar potrebuje nadgradnjo, več sredstev, boljšo komunikacijo in širšo uporabo, tudi pri trgovskih znamkah.
Za dolgoročno stabilnost verige je potreben nacionalni oziroma panožni dogovor, ki bo povezal interese kmetov, zadrug, mlekarn, trgovcev, države in potrošnikov.
Varuh lahko v okviru svojih pristojnosti prispeva predvsem k spodbujanju sodelovanja in dialoga med deležniki, preprečevanju nepoštenih trgovinskih praks ter oblikovanju predlogov za izboljšanje pogojev poslovanja v verigi preskrbe s hrano. Cilj teh aktivnosti je krepitev zaupanja, večja preglednost in iskanje rešitev, ki temeljijo na sodelovanju vseh deležnikov.
Branko Ravnik
Varuh odnosov v verigi preskrbe s hrano


Comments